人生でいちばん費用対効果が高かった買い物は、Excelでした。20年分の家計簿と投資の記録が、全部ここにあります
家計管理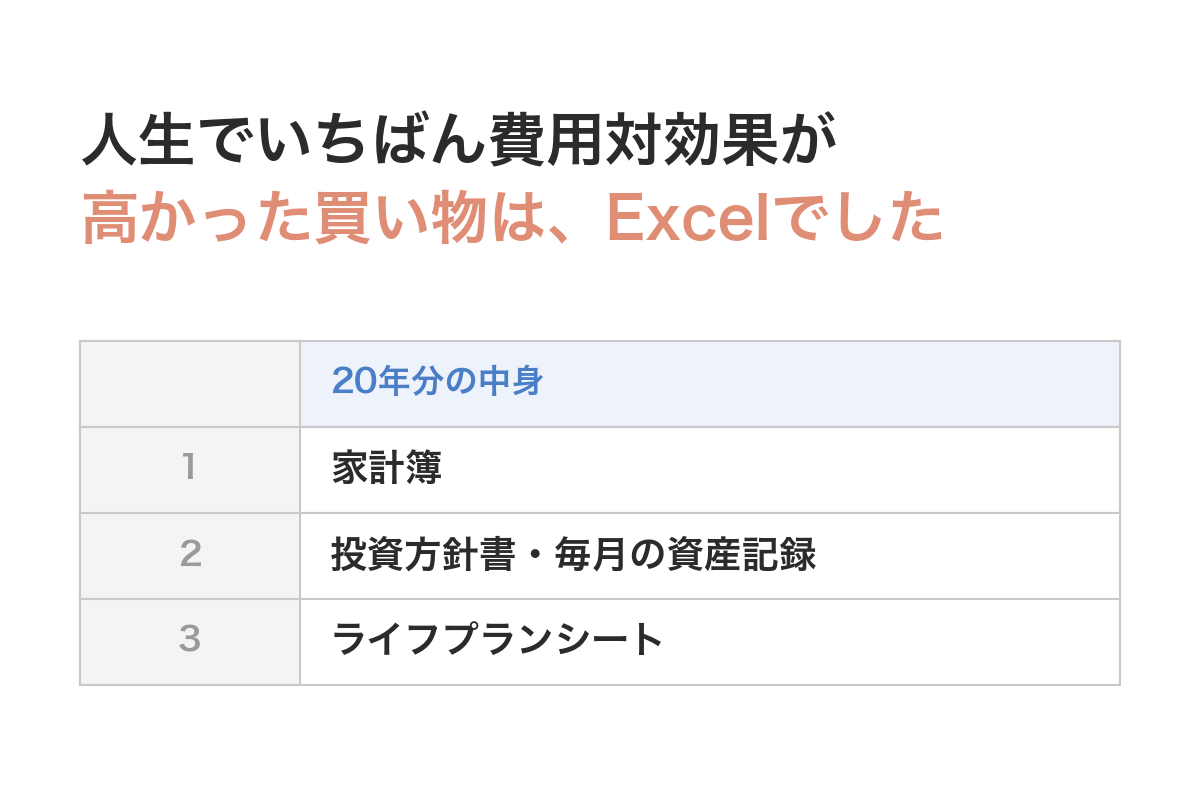
歯の治療、車、MacBook、ひげ脱毛、ウルトラワイドモニター、椅子。買ってよかったものはいくつもありますが、いちばん費用対効果が高かったのはExcelでした。20年前から、家計簿と投資の方針書・月次の記録、ライフプランシートを全部Excelで管理しています。使っているのは簡単な数式だけ、月に15分です。
続きを読む →ただの会社員が20年間続けたインデックス投資の実績記録。eMAXIS Slim 全世界株式(オール・カントリー)(通称:オルカン)と米国ETF「VYM」を軸に、暴落も失敗も資産推移もすべて公開しています。
投資のモチベーションはほどほどです。
歯の治療、車、MacBook、ひげ脱毛、ウルトラワイドモニター、椅子。買ってよかったものはいくつもありますが、いちばん費用対効果が高かったのはExcelでした。20年前から、家計簿と投資の方針書・月次の記録、ライフプランシートを全部Excelで管理しています。使っているのは簡単な数式だけ、月に15分です。
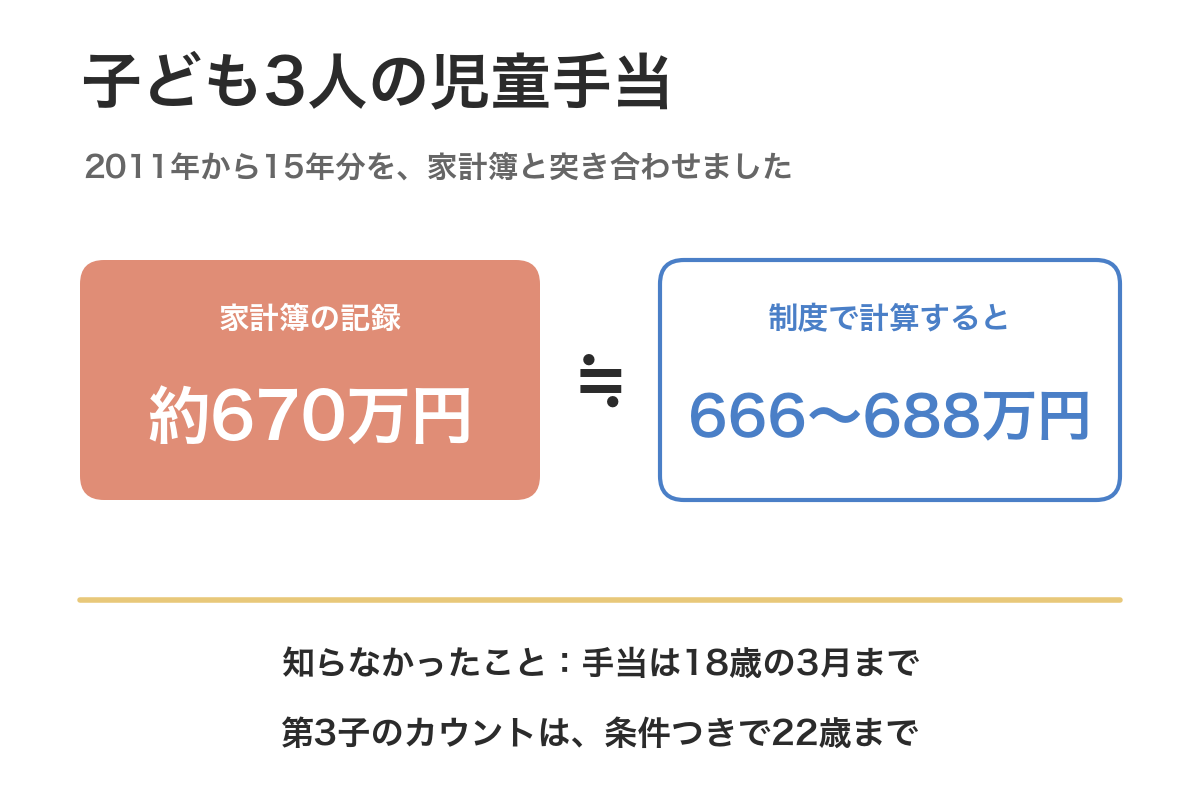
続きを読む →子ども3人の児童手当を、2011年から家計簿に記録してきました。合計は約670万円。制度の金額で計算し直すと666万〜688万円で、ほぼ一致しました。長子が18歳になって知った、児童手当は3月まで出ること、第3子のカウントは条件を満たせば22歳の年度末まで続くことも、法律と国の通知で確かめています。
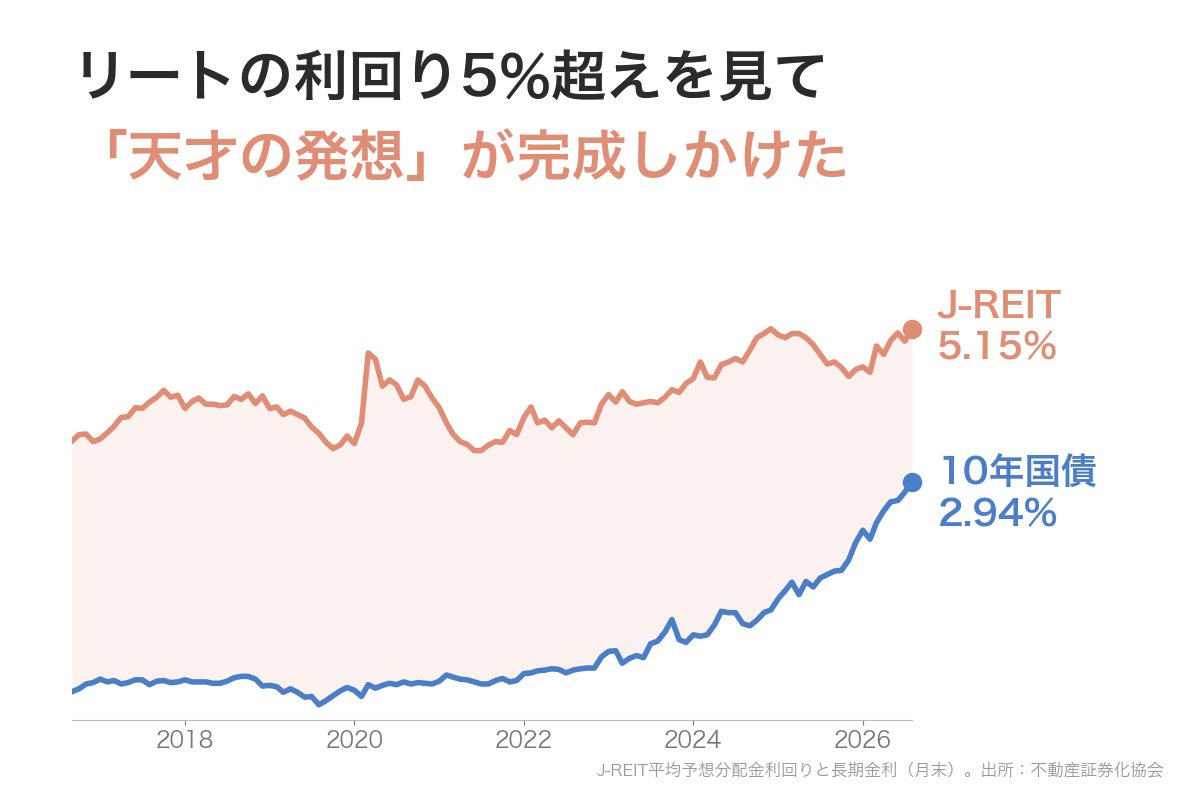
続きを読む →インデックスを買えばいいだけなのに、つい市場平均を超える方法を考えてしまいます。リートの利回りが上がってきたのを見て、証券担保ローンで借りて利ざやを取る、という余計なことが頭の中で完成しかけました。その流れを実況して、2026年9月末の数字と一緒に残しておきます。
続きを読む →企業型DCの2,053万円を、信託報酬が半分以下のファンドにスイッチングしました。売ってから買うまで、シルバーウィークを挟んで12日間。その間に相場が2%上がって、約40万円を取り逃しました。それでも乗り換えは正解だったと思っています。DCのスイッチングの弱点と、次にやるときの防ぎ方を書きます。
続きを読む →「お金が貯まる財布」で調べると、黄色い財布や長財布、本革の話がたくさん出てきます。20年近く投資と家計簿を続けてきた自分の財布は、2,000円の小さい財布と10年以上前の長財布。財布で貯まるかどうかは変わりません。工夫しているのは、使途不明金が出る余地を減らすことだけです。現金は月に1回しか下ろしません。
続きを読む →『DIE WITH ZERO』を読んで、分配金を少しずつ使うようになりました。それでも、ゼロで死ぬのは性格的に無理だと思います。残高が減っていくのに耐えられそうにない。かといって、これ以上増やし続けるのもちがう。その折衷案として、10年続けてきた「300 Million Project」を、1億を残して上を使う形に変えるかもしれない、という途中の話です。
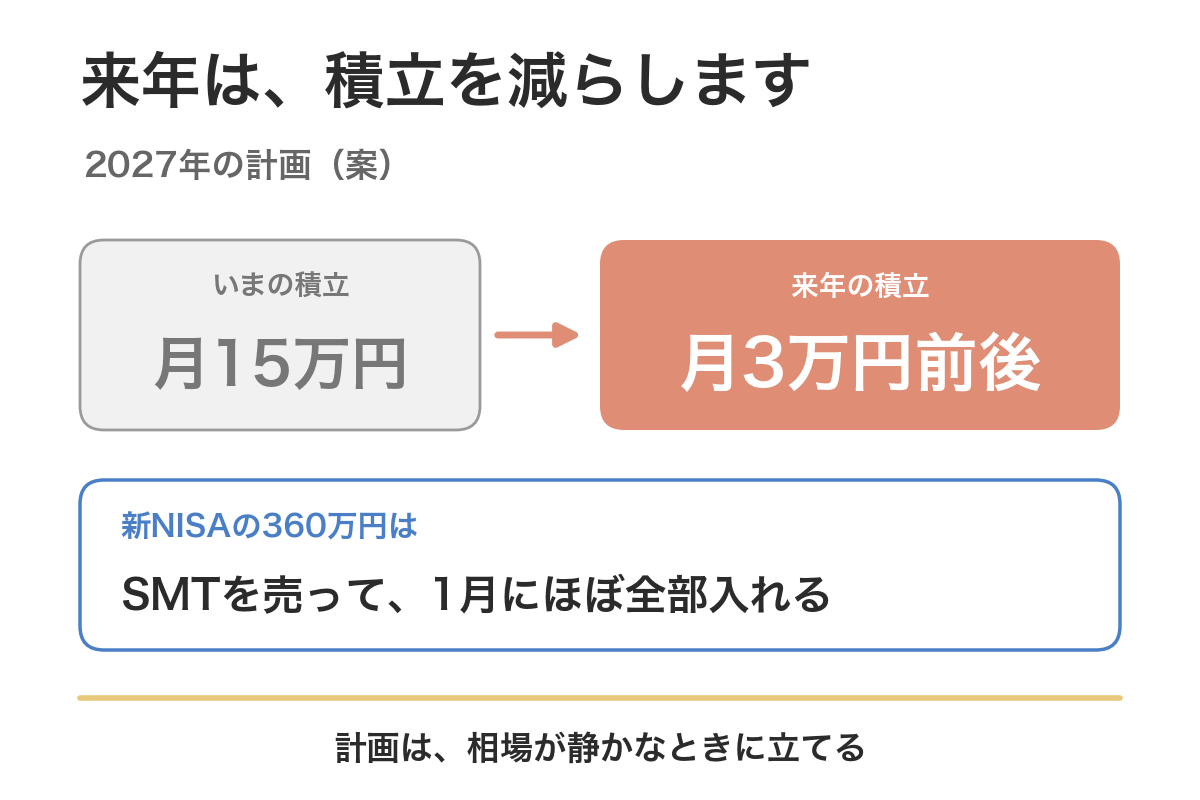
続きを読む →資産が1億円を超えて、毎月の積立が資産に与える影響はほとんどなくなりました。2027年は積立を月3万円前後に減らして、現金プールを厚くします。減らすと新NISAの枠が埋まらないので、特定口座のSMTを売って、成長投資枠240万円もつみたて投資枠120万円も1月にほぼ全部入れます。楽天証券のボーナス設定の使い方と、ポイントが多い方法を選ばなかった理由も書きます。
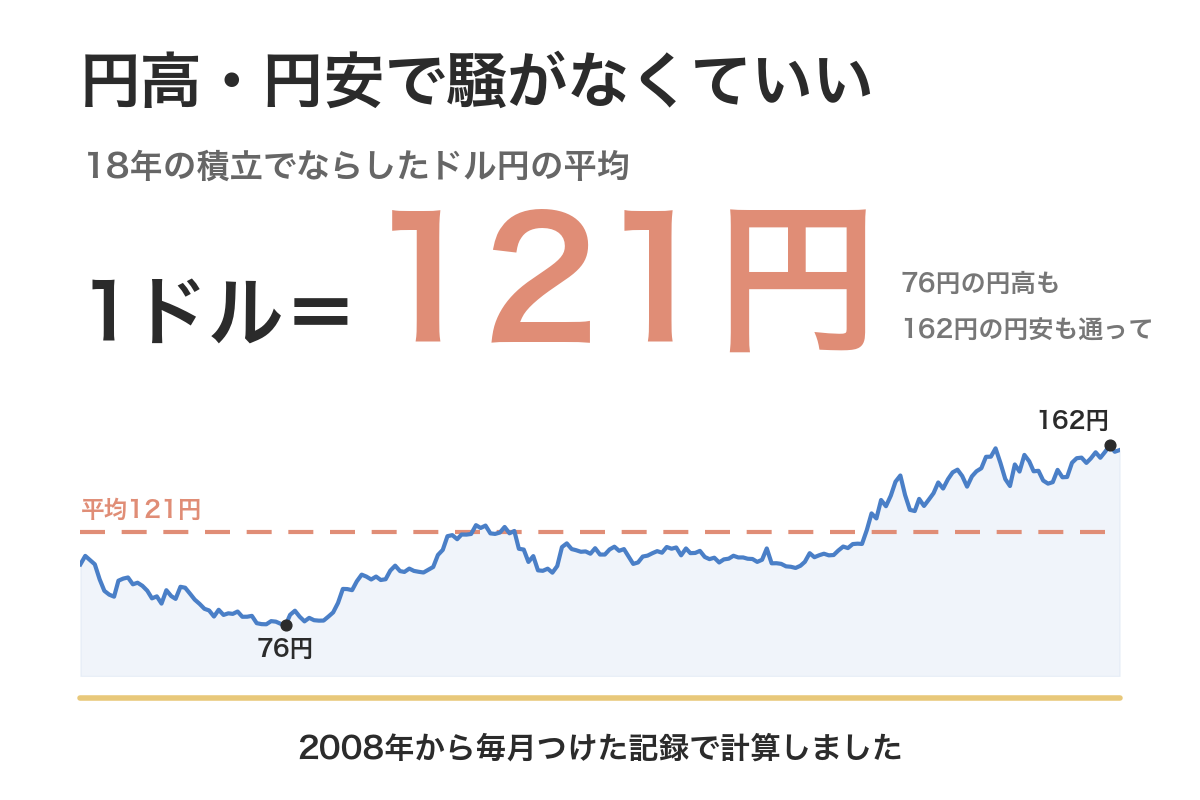
続きを読む →円高だ、円安だと毎週のように騒がれています。2008年から毎月記録してきたドル円のレート218ヶ月分を並べて、自分の積立でならした平均を出しました。76円の円高も162円の円安も通って、毎月新しく入れたお金でならすと1ドル121円。為替ヘッジはせず、円高が来ても何も変えない理由も書きます。
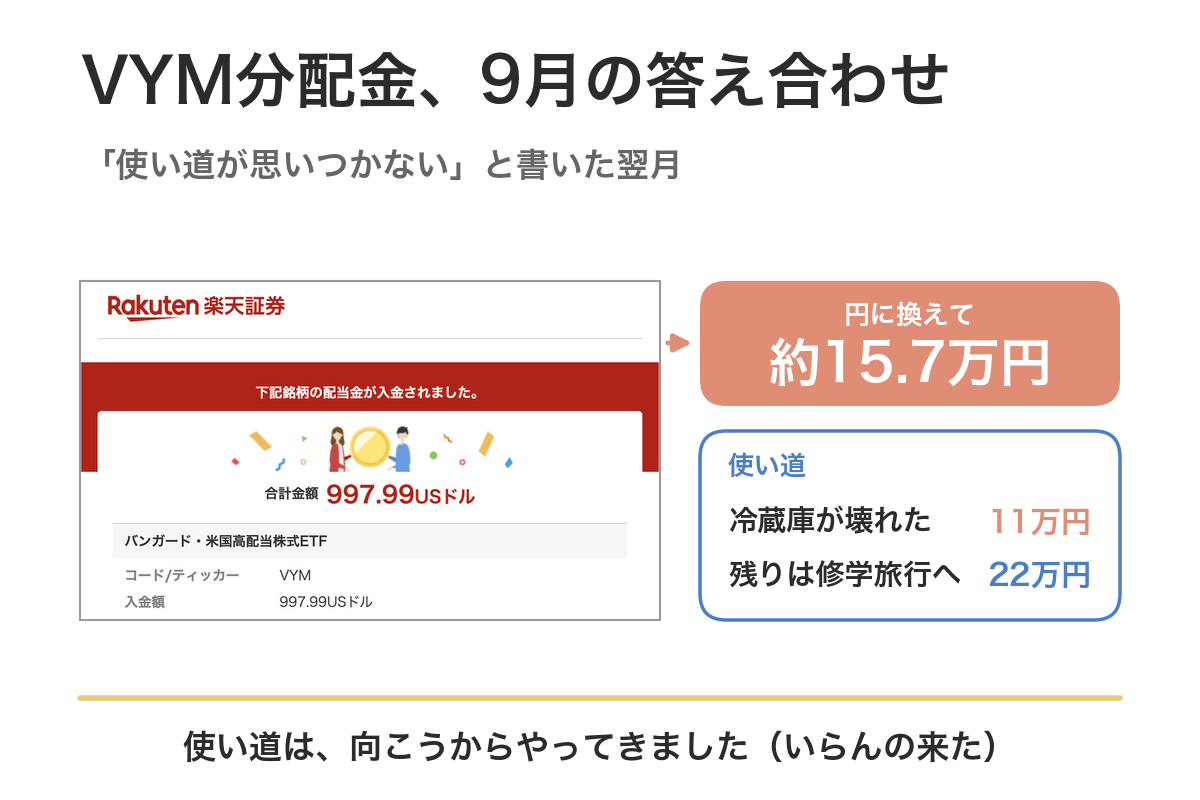
続きを読む →9月のVYM分配金は997.99ドル、円に換えて約15万7千円でした。先月「使い道が思いつかない」と書いたら、翌月に冷蔵庫が壊れて11万円。分配金から迷わず払えました。残りは真ん中の子の修学旅行へ。予想より少なかった理由と、入金から使うまでの手順も書きます。
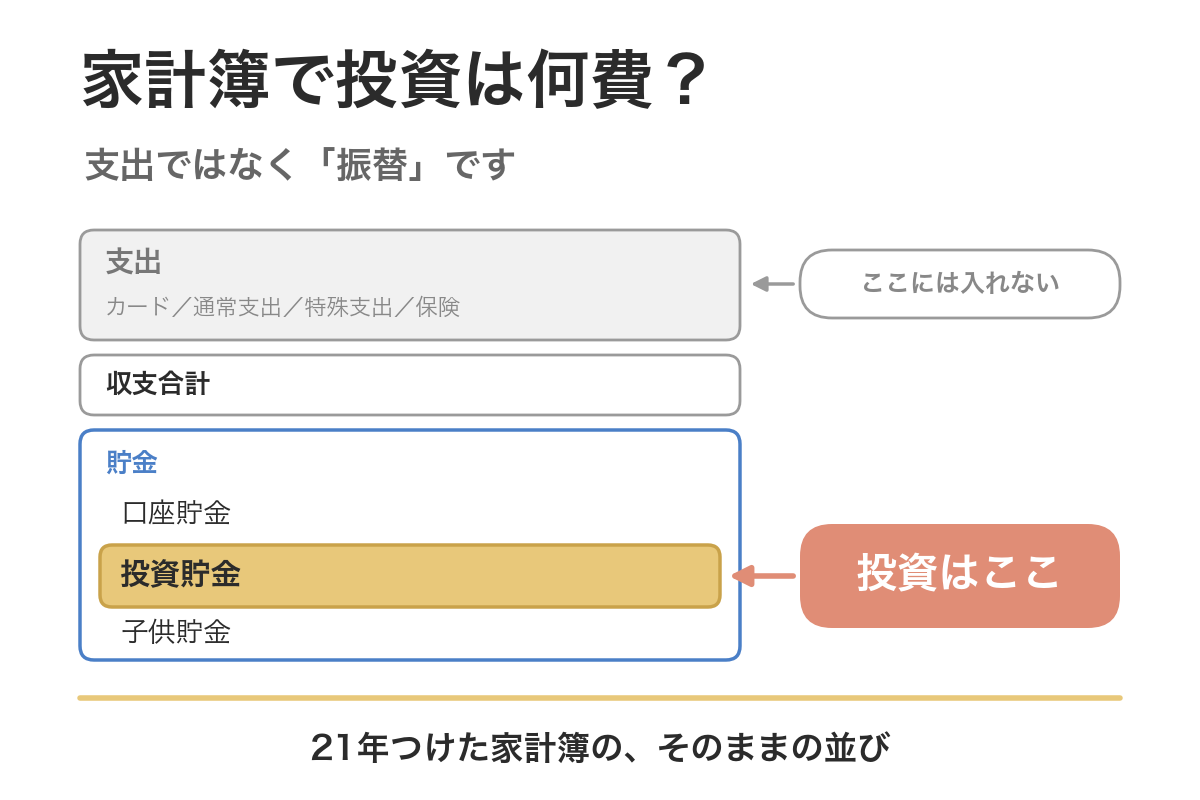
続きを読む →家計簿をつけるとき、投資に回したお金は支出なのか。答えは振替です。総務省の家計調査では投資は「実支出」ではなく「実支出以外の支払」に分類され、マネーフォワードも振替扱いを想定しています。それでも迷うのはなぜか。21年分のエクセル家計簿を開いて、自分がどこに書いているかと、その枠をどう使っているかを説明します。
続きを読む →