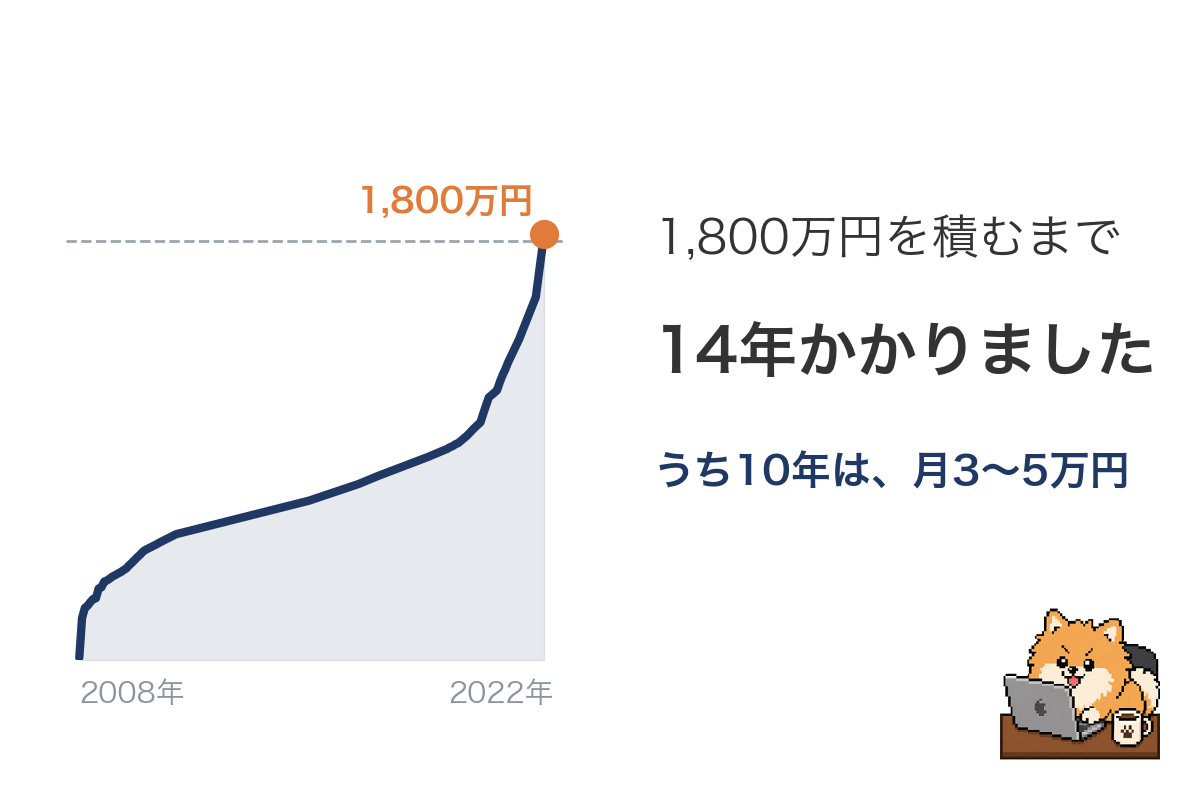
来年は積立を月3万円に減らします。それでも新NISAの360万円は、1月にほぼ埋まる【2027年の計画】

新NISA・制度
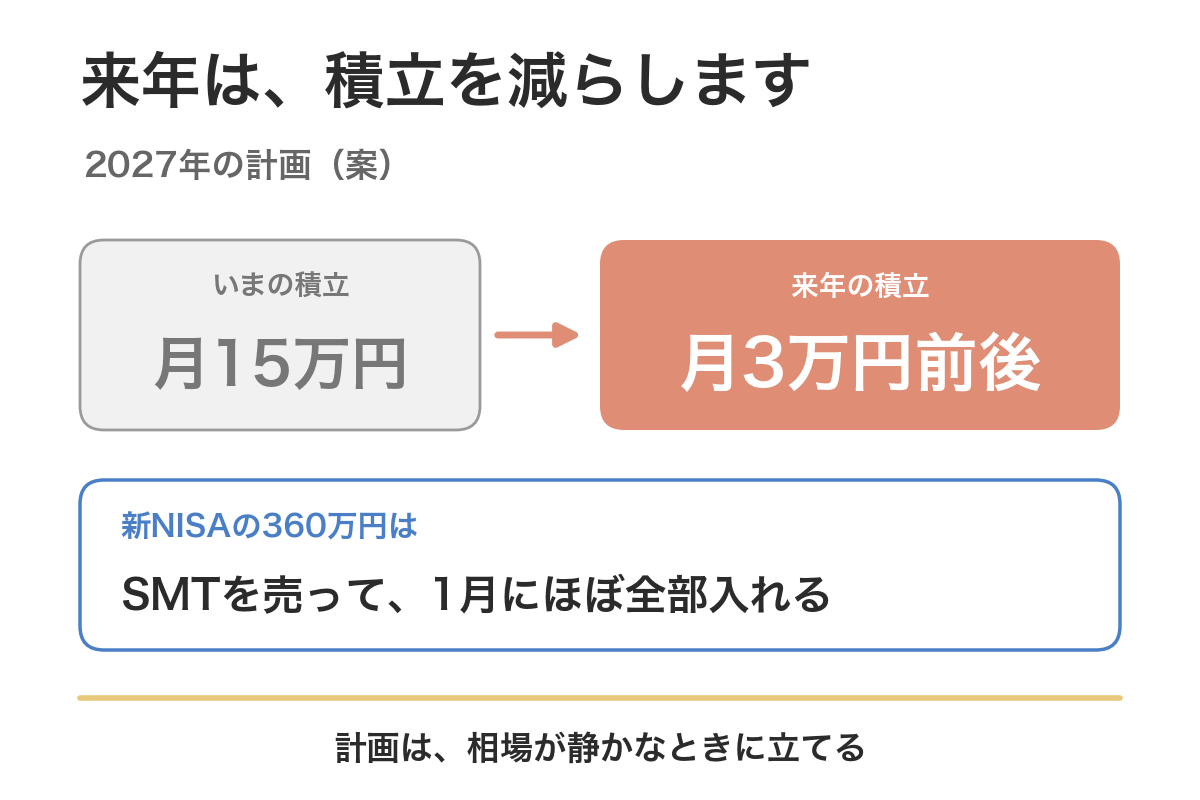
資産が1億円を超えて、毎月の積立が資産に与える影響はほとんどなくなりました。2027年は積立を月3万円前後に減らして、現金プールを厚くします。減らすと新NISAの枠が埋まらないので、特定口座のSMTを売って、成長投資枠240万円もつみたて投資枠120万円も1月にほぼ全部入れます。楽天証券のボーナス設定の使い方と、ポイントが多い方法を選ばなかった理由も書きます。

続きを読む →
円高・円安で騒がなくていい。18年の積立でならすと、ドル円の平均は121円でした

実績・記録

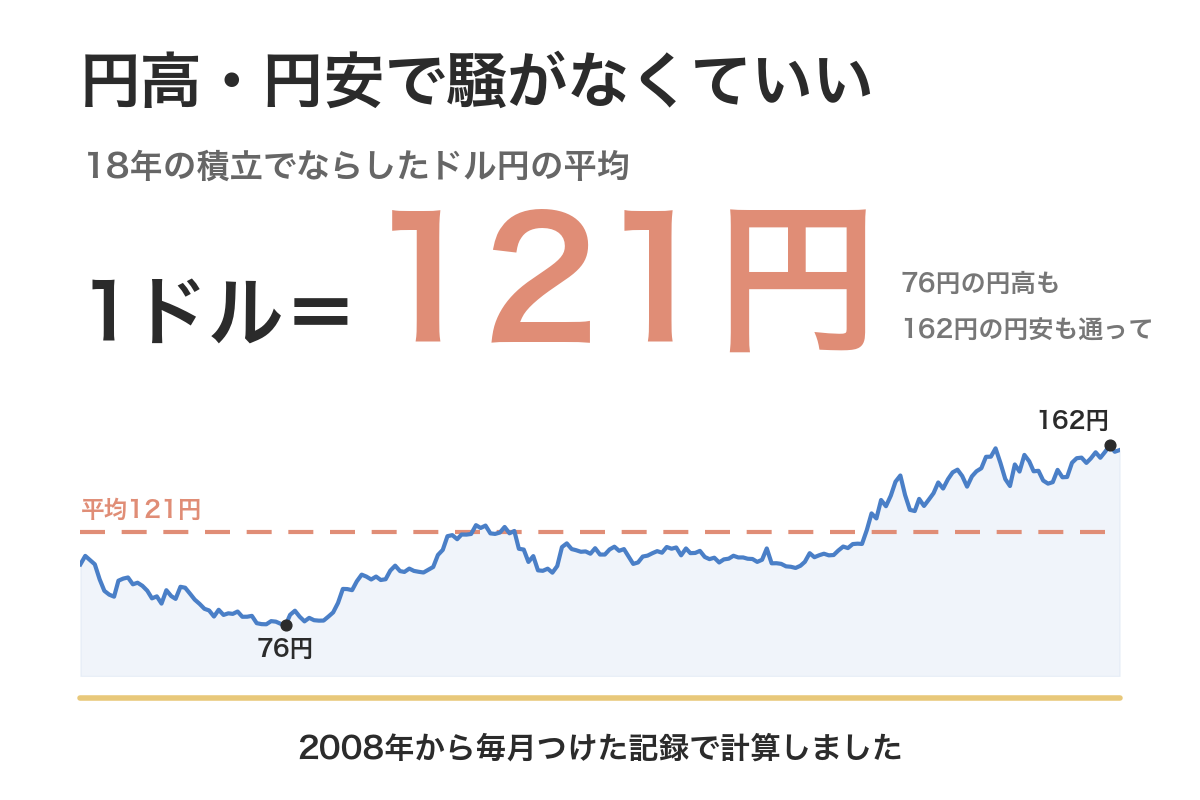
円高だ、円安だと毎週のように騒がれています。2008年から毎月記録してきたドル円のレート218ヶ月分を並べて、自分の積立でならした平均を出しました。76円の円高も162円の円安も通って、毎月新しく入れたお金でならすと1ドル121円。為替ヘッジはせず、円高が来ても何も変えない理由も書きます。

続きを読む →

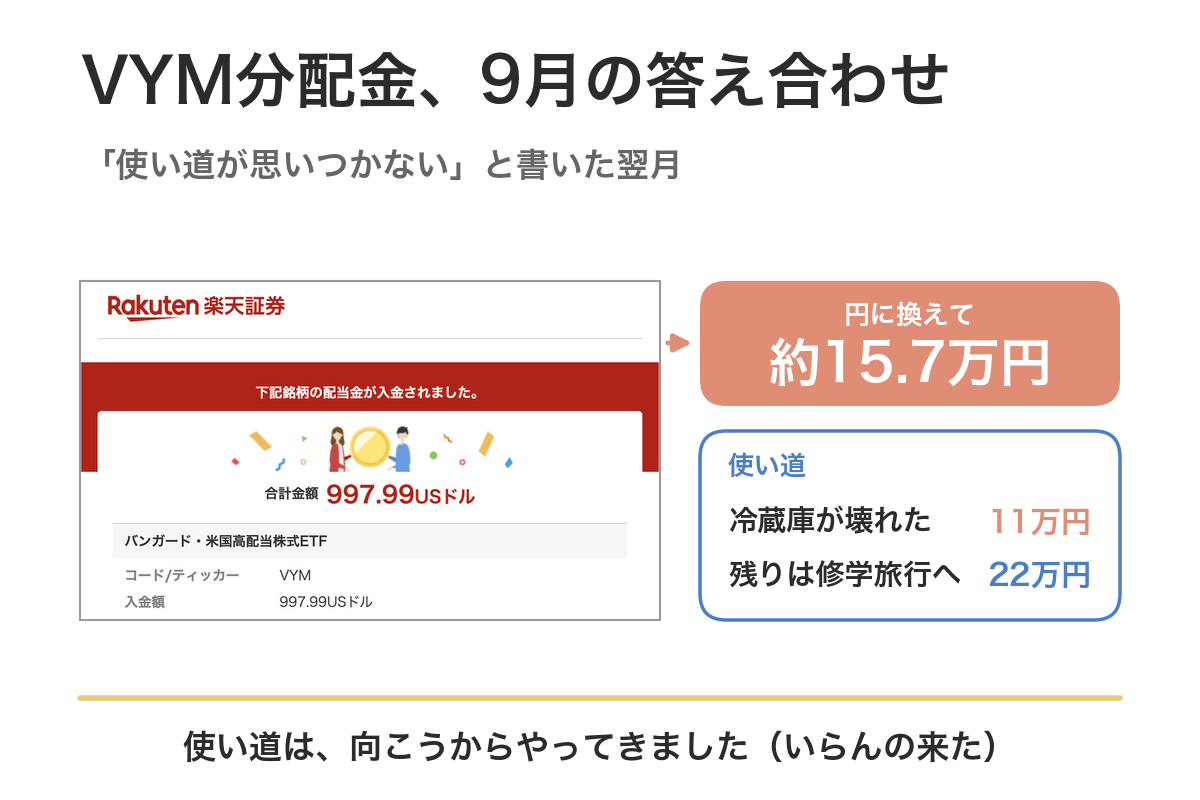
「使い道が思いつかない」と書いた翌月、冷蔵庫が壊れました。VYM分配金9月の答え合わせ

VYM・高配当

9月のVYM分配金は997.99ドル、円に換えて約15万7千円でした。先月「使い道が思いつかない」と書いたら、翌月に冷蔵庫が壊れて11万円。分配金から迷わず払えました。残りは真ん中の子の修学旅行へ。予想より少なかった理由と、入金から使うまでの手順も書きます。

続きを読む →

家計簿で投資は何費? 支出ではなく「振替」です。21年つけた自分のシートを見せます

家計管理

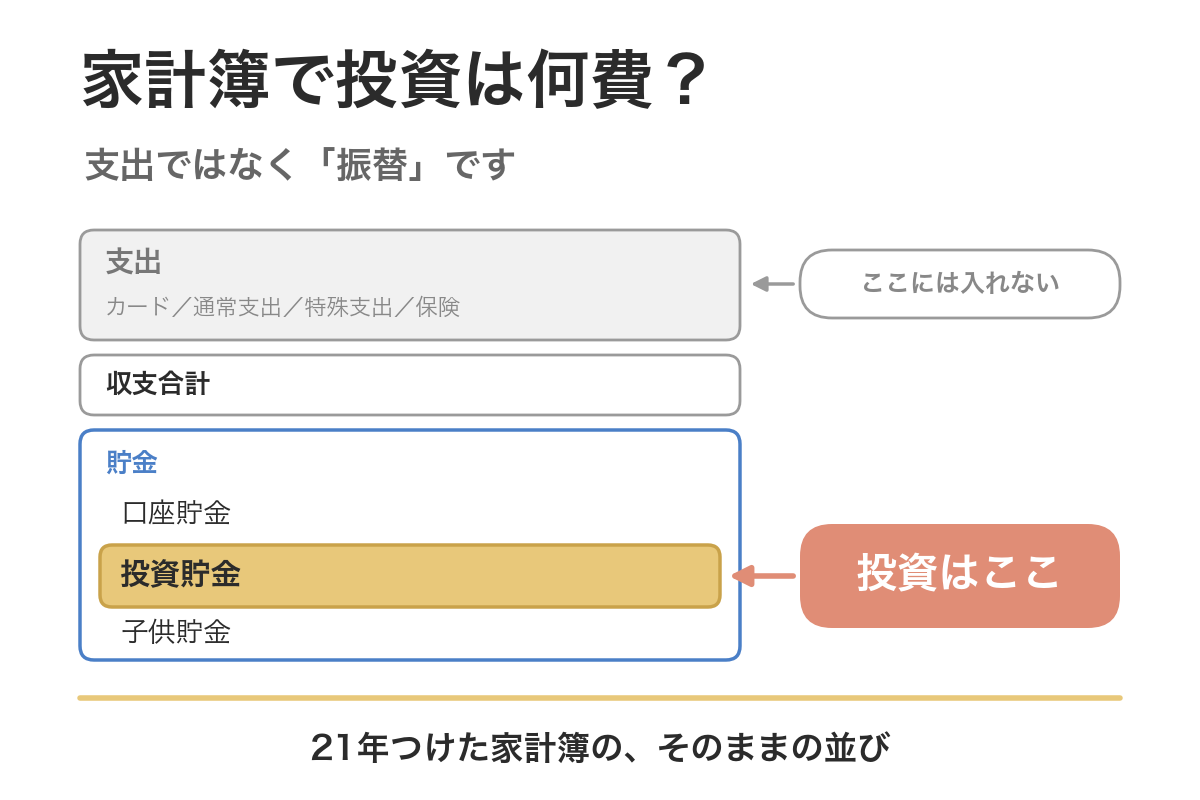
家計簿をつけるとき、投資に回したお金は支出なのか。答えは振替です。総務省の家計調査では投資は「実支出」ではなく「実支出以外の支払」に分類され、マネーフォワードも振替扱いを想定しています。それでも迷うのはなぜか。21年分のエクセル家計簿を開いて、自分がどこに書いているかと、その枠をどう使っているかを説明します。

続きを読む →

マッチング拠出をやめます。会社の掛金を半分だけ残したのは、退職所得控除の年数のためです

確定拠出年金

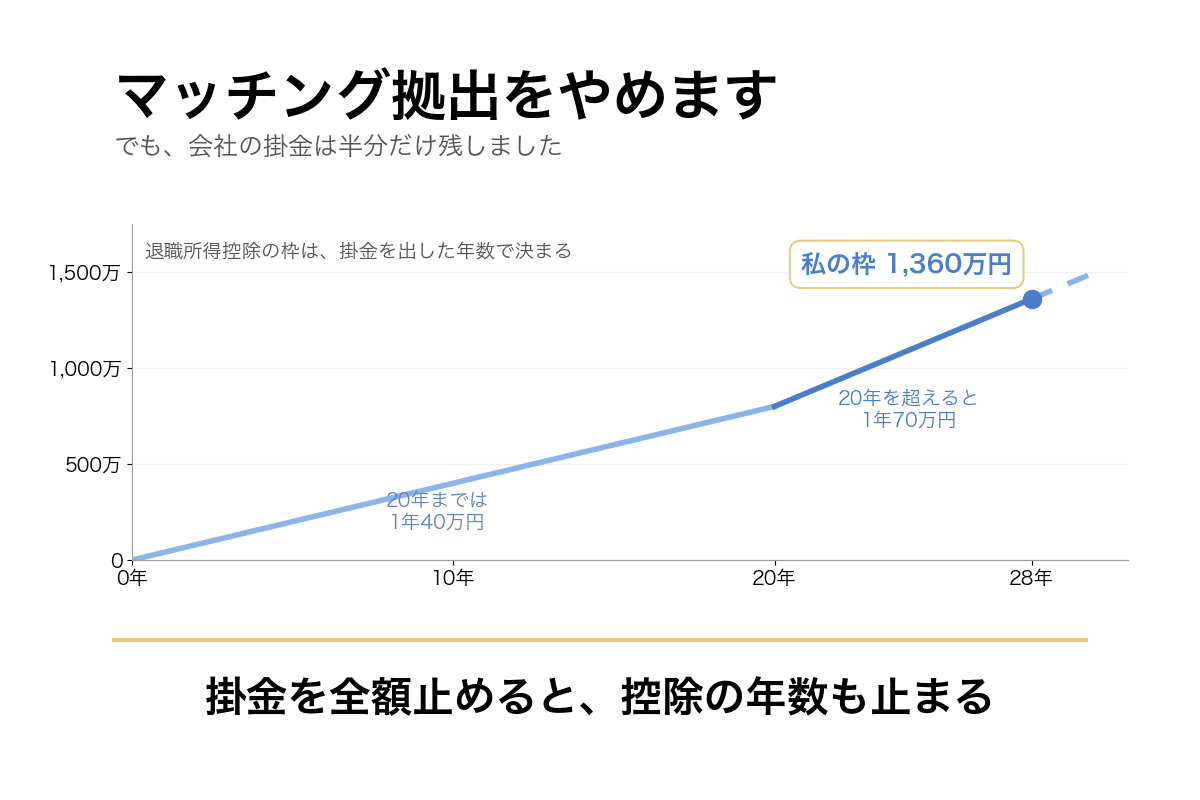
企業型DCのマッチング拠出(月15,000円)を今年でやめます。ただ、全部は止めません。掛金を全額止めると退職所得控除の年数も止まるので、会社の掛金は半分だけ残しました。全額を前払い退職金で受け取ってiDeCoに月5,000円、という案も考えましたが、めんどくさそうでやめた話です。

続きを読む →

企業型DCのスイッチング、やってみた。2,050万円を信託報酬が半分以下のファンドへ移した手順

確定拠出年金

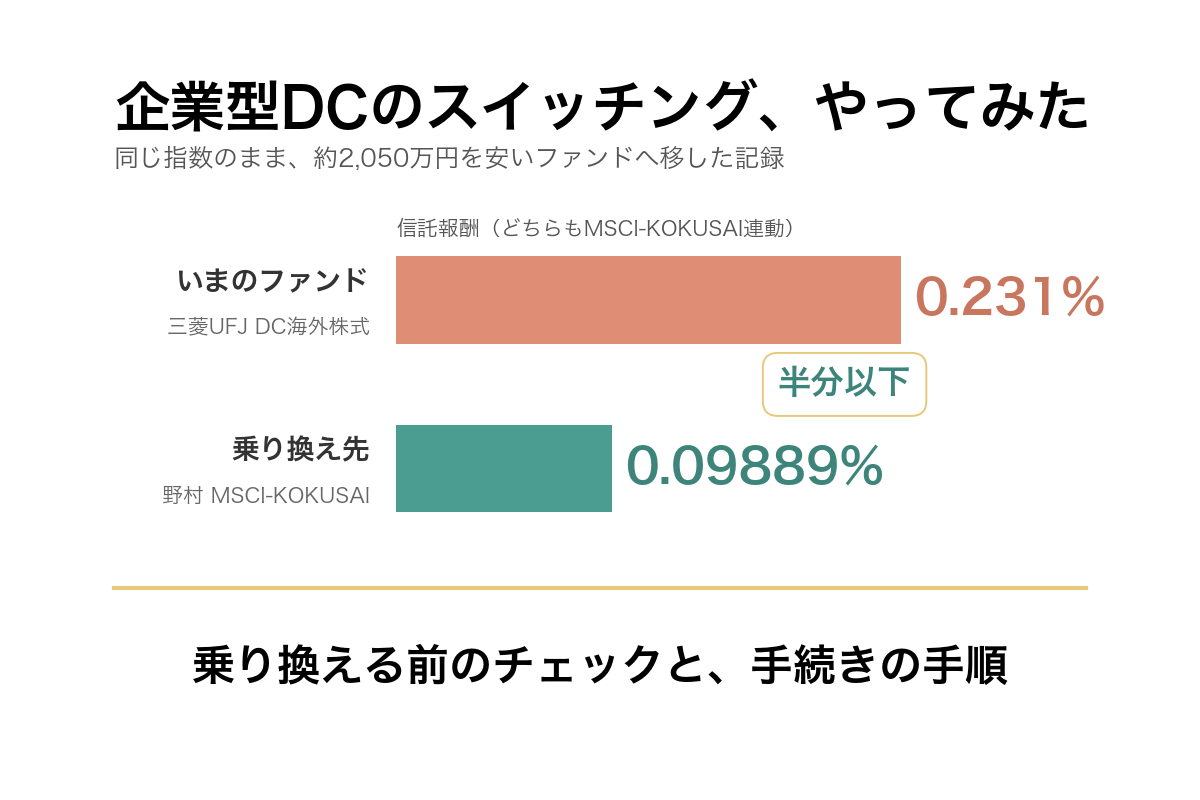
企業型DC(企業型確定拠出年金)のスイッチングを、実際にやった記録です。同じMSCI-KOKUSAI連動で信託報酬が半分以下のファンドを見落としていたので、乗り換えました。その前に確認した隠れコストと純資産、オルカンとの比較、毎月の掛金と残高で手続きが別になる点、売ってから買うまで12日かかったことまで書きます。

続きを読む →

企業型DCは15年でいくらになった? 入れたお金451万円が、残高2,000万円に

確定拠出年金

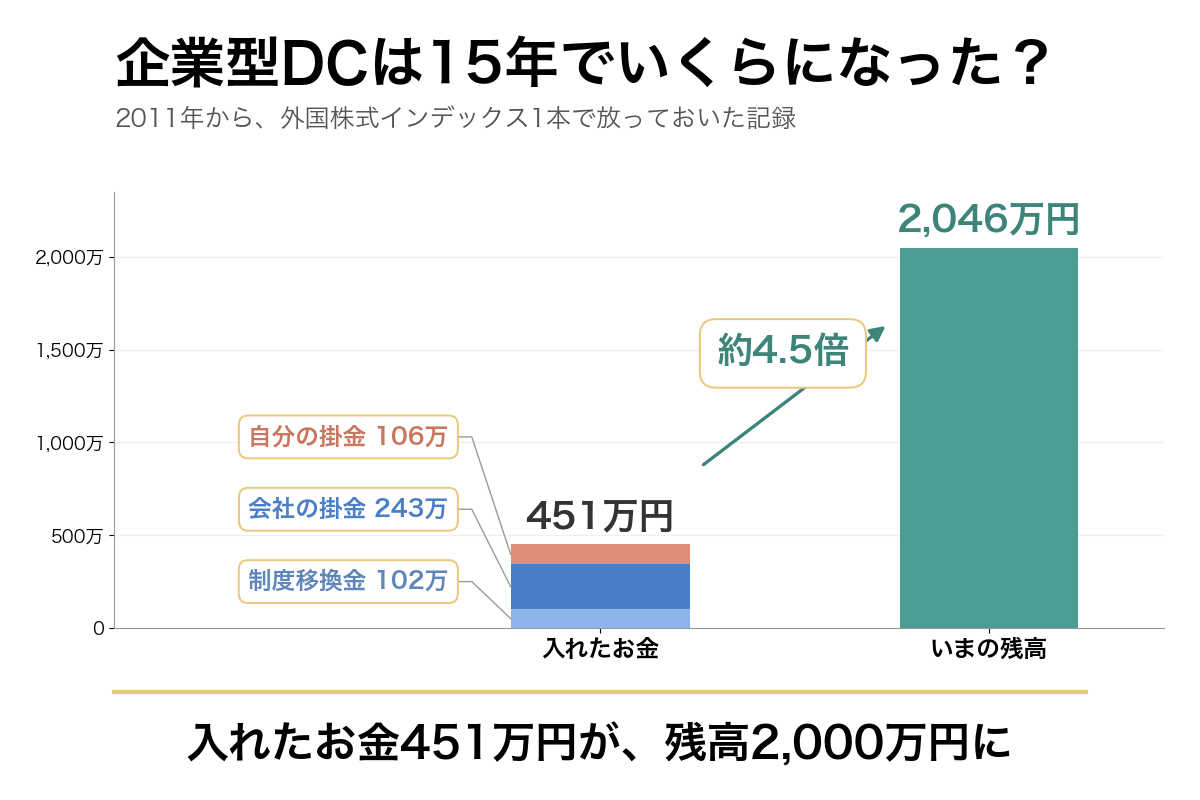
企業型DC(企業型確定拠出年金)は15年でいくらになるのか。2011年に始めて、外国株式インデックス1本で放っておいたら、入れたお金451万円が残高2,000万円になりました。自分で出したのは106万円だけです。お金の中身、この1年の増え方、60歳までの試算まで、DCの現在地をまとめます。

続きを読む →

インデックス投資はやめたほうがいい?20年やった人間の欠点リスト

インデックス投資

インデックス投資の欠点を、20年やった側から書きます。やめたほうがいいとは思っていません。むしろ物価が前年比1.9%上がるいま、現金で置くほうが減ります。ただし欠点はあります。まじでつまらない。作業は年間11時間、積み立てても見た目ほど増えず、入金力の正体は支出管理でした。

続きを読む →

J-REITの利回りが4.88%でした。NAV倍率という言葉を、20年目に初めて知りました

インデックス投資

リートの利回りを見たら4.88%になっていました。3,000万円入れたらいくらになるのか、計算してみたメモです。チャートを開いても下がっている理由は分かりませんでした。NAV倍率という指標も初めて知りました。方針は変えませんが、選択肢として置いておきます。

続きを読む →

こどもNISAはやったほうがいい?決める順番を6ステップにしました【20年投資して3人分やった親の結論】

新NISA・制度

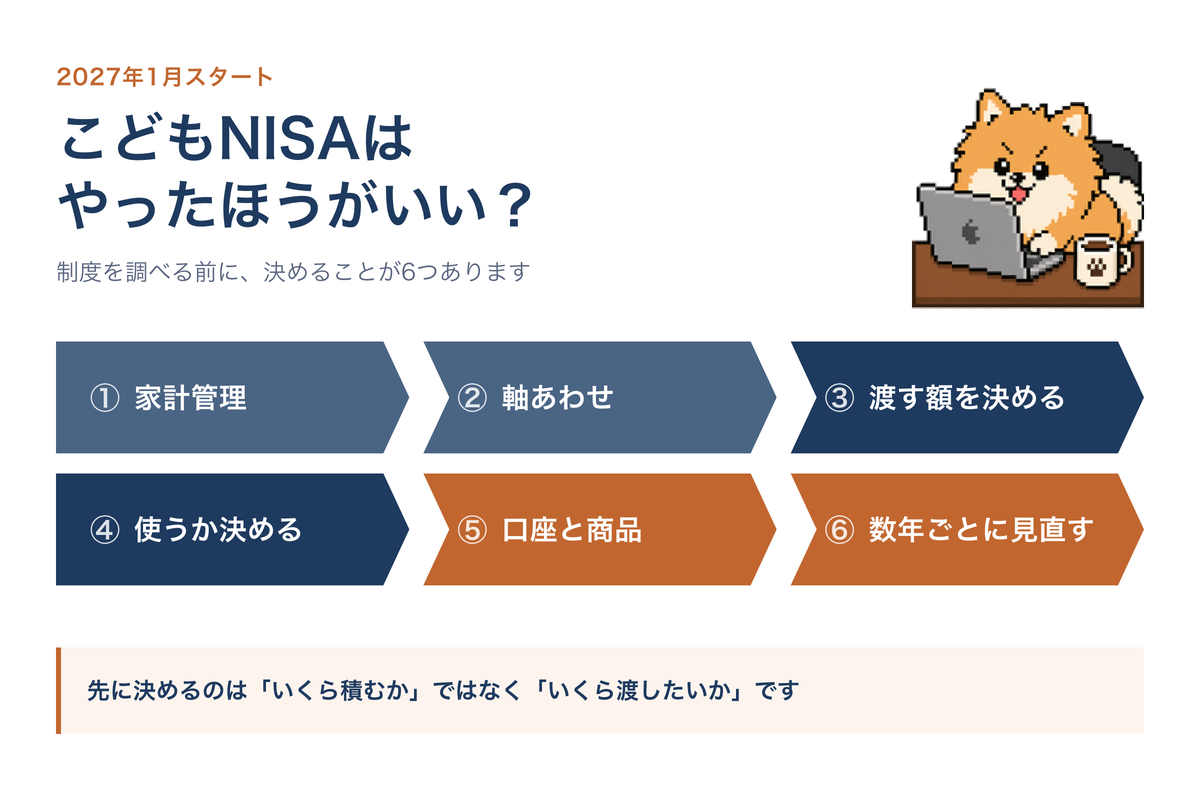
2027年1月に始まるこどもNISA。20年投資して、3人分のジュニアNISAに720万円を入れた親の結論です。優先度は低い、でも私は使います。制度を調べる前に決める6ステップと、現実解は児童手当のぶんだけであること、そして18歳で何が起きるかを書きました。

続きを読む →

こどもNISAの最大のリスクは18歳?ジュニアNISAを3人分やった親が今さら思うこと

新NISA・制度

3人の子どものためにジュニアNISAへ720万円を入れて、いまは約1,500万円になりました。18歳になると、1人あたり500万円以上が本人のものになります。私の感覚では200万〜300万円くらいがいい。失敗は、いくら渡すかを決める前に枠を見てしまったことでした。

続きを読む →

投資の失敗が90万円で済んだ会社員が、インデックス投資を20年続けている話

暴落・投資マインド

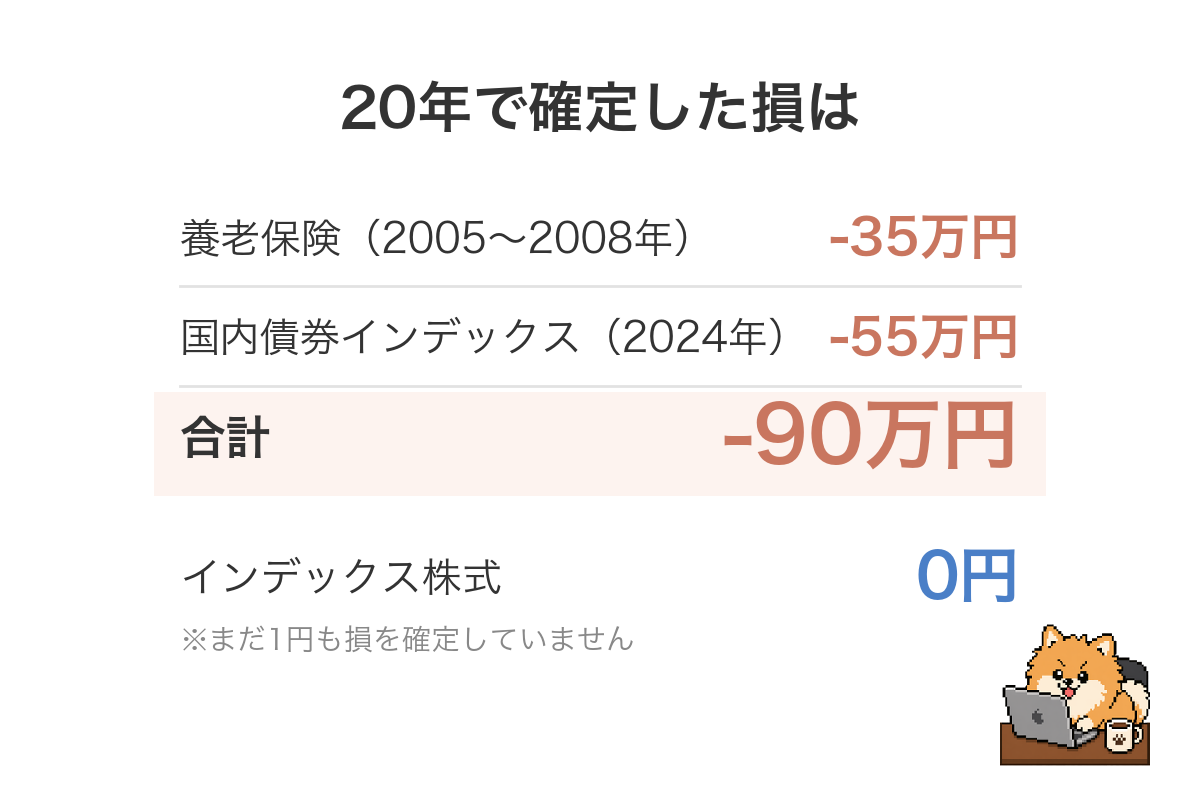
20年やっても失敗します。自分の場合、確定した損は養老保険で35万円、日本債券で55万円。合わせて90万円でした。インデックス投資そのものでは、まだ1円も損を確定していません。約220ヶ月の記録から、いちばん減った月と、それでも退場しなかった理由を書きます。

続きを読む →