信託報酬はいくらなら安い?20年持ったSMT 0.55%とオルカンを並べたら10倍でした
ファンド比較オルカンの信託報酬がすごい、と前回書きました。年0.05775%。100万円持ってても、年に約577円。
じゃあ他のインデックスはどうなん?自分が実際に持ってるSMT グローバル株式インデックスと並べてみます。オルカン0.05775%/SMT0.55%。……約10倍。中身は同じような株インデックスなのに。
先に、いちばん大事な感覚だけ言っておきます。0.5%って、ぱっと見けっこう安く感じる。でも今のオルカンは0.05%。ゼロが、1個多い。この「桁」の話を、実額で見てほしい、という回です。

信託報酬は、毎年・残高から引かれる。
かってに引かれてるから、気づきにくいんよね。
この記事の目次
- 信託報酬は、いくらなら安いのか
- SMTとオルカン、信託報酬を並べてみる
- 100万円なら、年いくら引かれるか
- 育った投信、年いくら引かれている?実額で見てみる
- 信託報酬が高いと、20年でどうなるか
- ちなみに、海外株インデックスのコストは世代ごとに激減してきた
- 1%以上を取る投信は、もう目も当てられない
- まとめ:0.5%は安く見える。でもオルカンはゼロが1個多い
1. 信託報酬は、いくらなら安いのか
先に答えを書きます。20年買ってきた実感だと、こんな感覚です。
| 年率 | 自分の見方 |
|---|---|
| 0.1%未満 | 安い。いまの全世界株・S&P500はここ |
| 0.1〜0.3% | まあ許容範囲 |
| 0.3〜0.5% | 高い。同じ中身でもっと安いのがあるはず |
| 0.5〜1% | かなり高い |
| 1%超 | 論外 |
根拠のある数字ではありません。自分の感覚です。
ただ、ひとつだけはっきりしていることがあります。同じ指数に連動する商品なら、中身はほぼ同じです。全世界株のインデックスなら、どれを買っても入っている株は変わりません。だったら安いほうを選ぶだけ。それだけの話です。
2. SMTとオルカン、信託報酬を並べてみる
信託報酬は、持っているだけで毎年かかるコスト。残高全体に年◯%、これが毎日ちょっとずつ基準価額から自動で引かれます。自分の2本だとオルカン0.05775%/SMT0.55%、ざっと約10倍。やってることはほぼ同じインデックス連動です。
SMTが悪い商品という話ではないです。出た時期が古くて、当時はこれでもまぁまぁ安かったはず。ただ、今のオルカンが安すぎる。時代が変わったんです。
3. 100万円なら、年いくら引かれるか
率だけ見てもピンとこないので、金額にしてみます。
| 信託報酬 | 100万円で年 | 1,000万円で年 |
|---|---|---|
| オルカン 0.05775% | 578円 | 5,775円 |
| 0.1% | 1,000円 | 10,000円 |
| 0.3% | 3,000円 | 30,000円 |
| SMT 0.55% | 5,500円 | 55,000円 |
| 1.0% | 10,000円 | 100,000円 |
| 2.0% | 20,000円 | 200,000円 |
100万円なら、オルカンは年578円。1%の投信なら1万円です。
この段階だと、正直どっちでもいい気がします。差が効いてくるのは、残高が育ってからです。
4. 育った投信、年いくら引かれている?実額で見てみる
ここが本題です。楽天証券の「投信管理費用照会」で、1年間で実際にいくらかかったかが分かります。これは2025年の1年分。特定口座の2本だけ残しました。
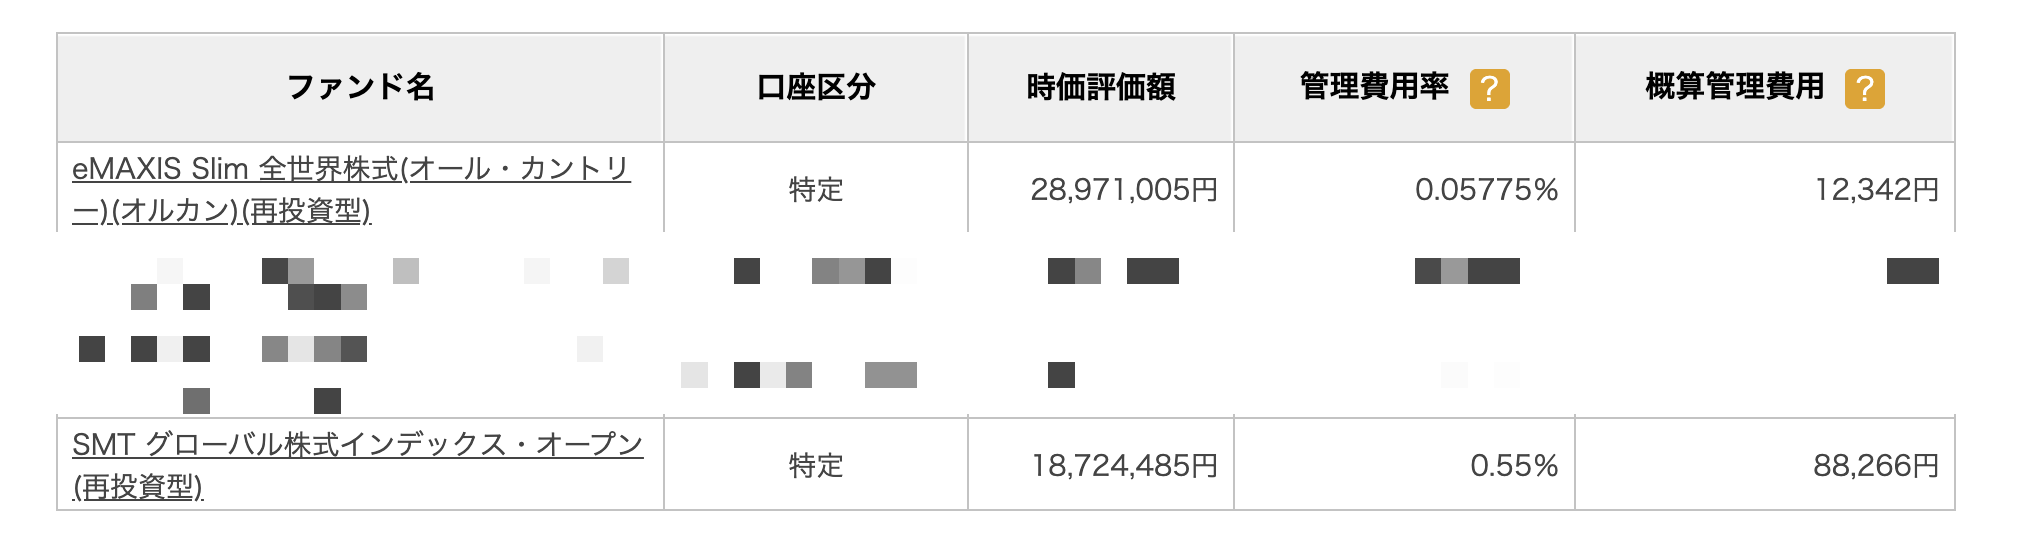
※ せっかくなので、実際の楽天証券の画面です
| ファンド | 評価額 | 2025年の管理費用 |
|---|---|---|
| オルカン(特定) | 28,971,005円 | 12,342円 |
| SMT(特定) | 18,724,485円 | 88,266円 |
SMTは、評価額がオルカンより1,000万円も少ない。なのに2025年に引かれたのは88,266円、オルカンの約7倍です。
信託報酬は、資産が小さいうちは、ぶっちゃけ気になりません。100万円に0.5%なら年5,000円。まあいいか、と。でも、ここまで育つと話が変わります。年間のコストが、毎月の積立額に近い額になってくる。そうなると、さすがにチェックしておきたい。
もしこの1,872万円がオルカンの料率なら、10,811円で済んでいた計算です。差し引き、毎年77,455円。10年で77万円。えらいデカい額になってます。今しっかりと計算してみてびっくりしたわ。
5. 信託報酬が高いと、20年でどうなるか
「高いほうがいい商品なのでは」と思う人がいます。
年5%で回ったとして、信託報酬を引いた実質の利回りで20年運用するとどうなるか。100万円を置きっぱなしにした場合です。
| 信託報酬 | 実質利回り | 20年後 | コストゼロとの差 |
|---|---|---|---|
| オルカン 0.05775% | 4.942% | 262.4万円 | −2.9万円 |
| 0.1% | 4.900% | 260.3万円 | −5.0万円 |
| 0.3% | 4.700% | 250.6万円 | −14.8万円 |
| SMT 0.55% | 4.450% | 238.9万円 | −26.5万円 |
| 1.0% | 4.000% | 219.1万円 | −46.2万円 |
| 2.0% | 3.000% | 180.6万円 | −84.7万円 |
※ 年5%で20年運用した場合の試算です。実際の相場は上下します
毎月5万円を20年積み立てた場合だと、こうなります。
| 信託報酬 | 20年後 |
|---|---|
| オルカン 0.05775% | 2,041万円 |
| 0.3% | 1,985万円 |
| SMT 0.55% | 1,929万円 |
| 1.0% | 1,833万円 |
| 2.0% | 1,641万円 |
オルカンと2%の投信で、400万円の差です。同じ額を、同じ期間、同じように積み立てただけなのに。
リターンは読めませんが、この差だけは最初から決まっています。
6. ちなみに、海外株インデックスのコストは世代ごとに激減してきた
自分の20年の購入履歴をたどると、海外株のインデックスファンドが、世代ごとにどんどん安くなってきたのが分かります。当時の心の声つきで。
- 投資初期:Pruの海外株式ファンド →「投資始めたばかり、コストはこんなもんかな」
- SMT グローバル株式インデックス(0.55%)→「まぁまぁ許容範囲かなー。もっと安くならんかな」
- ニッセイ外国株式インデックス(0.1%切り)→「コスト安い。これぞ新時代の幕開け」
- 今のオルカン(0.05775%)→「今までのは何やったんやろう。めっちゃ安い、最高」
※ 各ファンドの信託報酬は、たびたび引き下げ改定が入っています。ここの数値はあくまで目安。最新は各社の目論見書でご確認ください(自分が買った当時より、今は少し安くなっているものもあるはずです)。
ちなみに投資初期からVTI(米国ETF・経費率0.03%級、昔はもうちょっと高かったはず)はあって、日本の投資信託がコスト競争をしているのを見ながら、アメリカにはいい投資商品があるなー、とずっと思っていました。(経費率、安すぎ)
ただ、ここは誤解されたくないところ。自分がオルカンを選ぶ一番の理由は、コストではありません。「全世界にまるごと分散したい」——これが第一です(その話は前回の記事に)。その”やりたい投資”が、いまや業界最安級のコストで実現できている。
ここで「あれ?」と思った人へ。じゃあ、この高コストなSMTをどうしてるのか。実は今、少しずつ売って、新NISAの成長投資枠でオルカンに入れ替えています。SMTは含み益が大きく、一度に売ると約20%の税金がドンとかかる。なので毎年すこしずつ、利益を確定させながら移し替え中です(この戦略は特定口座からNISAへの移し替えにくわしく)。
7. 1%以上を取る投信は、もう目も当てられない
SMTの0.55%でも驚いていますが、世の中には信託報酬1%超えの投信が、窓口でふつうに売られています。これはもう、目も当てられません。
これは完全に主観ですが、信託報酬が1%を超えるような投資信託は、ぼったくりの投資信託だと考えています。断定はしたくないんですが、そう言わざるを得ないような投資信託がたくさんあるのも事実です。
逆に、信託報酬をしっかり見れば、ぼったくりのような投資信託は避けられる、ということですね。リターンばかりに目がいかないよう、気をつけたいものです。
「コストが高くても、リターンのいいファンドを選べばいいのでは」——そう思う人もいるでしょう。でも、それが分かれば苦労はしません。市場平均を継続的に上回り続けるファンドは、ほぼ存在しない。短期で勝つファンドはあっても、20年30年と勝ち続けるのはごくわずか。しかも、事前にどれが勝つかは誰にも分かりません。
ここら辺はいろんな書籍、インデックス投資ブログにも記事になってますよね。
8. まとめ:0.5%は安く見える。でもオルカンはゼロが1個多い
- 信託報酬は、持っているだけで毎年・残高全体から引かれるコスト
- 自分の感覚では、0.1%未満なら安い。0.3%を超えたら高い。1%超は論外
- 100万円ならオルカンで年578円。でも1,000万円なら5,775円、1%の投信なら10万円
- 同じインデックスでも、SMTとオルカンで約10倍
- 毎月5万円を20年積むと、オルカンと2%の投信で400万円の差
- 残高が育つほど、差は実額で効く(自分のSMTは2025年だけで88,266円)
最後に、いちばん持っておいてほしい感覚を、もう一度。0.5%は、ぱっと見けっこう安い。でもオルカンは0.05%、ゼロが1個多い。この「桁」の感覚がないと、ぼんやり損し続けます。オルカンが安すぎて、自分でもたまに他の投信のコストを見て、桁を見間違えるくらいです。
普段は意識しないコストだからこそ、最初の商品選びが肝心。リターンは読めませんが、コストは選べます。ここだけは、なめたらあかん。
投資は自己責任でお願いします。この記事は特定の金融商品を推奨するものではありません。