オルカン1本じゃなく、VYMも持ち続ける理由【20年投資した結論】
VYM・高配当「オルカン1本でいいのか、VYMも持ったほうがいいのか」
インデックス投資をしていると、一度は迷うところだと思います。
自分は、両方持っています。結論から書くと、役割を分けています。
増やすのはオルカン、使うのはVYM。
理屈だけなら、オルカン1本で十分です。20年やってきて、それは分かっています。それでもVYMを持ち続けているのは、自分が「取り崩せない人間」だからです。
いまのポートフォリオと、VYMの分配金の実額を出しながら書いていきます。

貯めるのは得意。
でも使うのは、意外と難しかった。
この記事の目次
- いまのポートフォリオです
- VYMは、2019年から持っています
- 理屈では、オルカン1本です
- それでも持つのは、取り崩せないからです
- 分配金が、勝手に利益確定してくれます
- 実際に、使えるようになりました
- オルカンとVYMは、役割が違います
- VYMが向いている人、向いていない人
- まとめ
1. いまのポートフォリオです
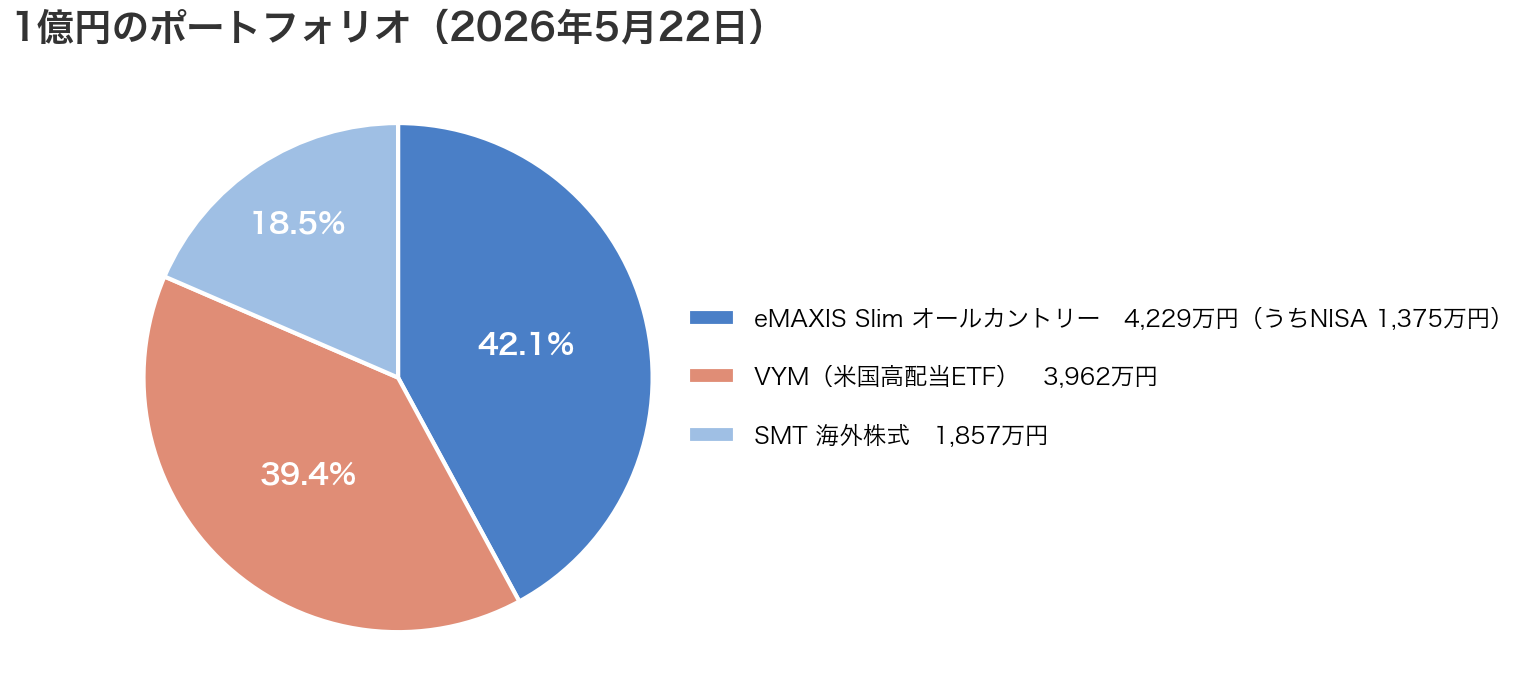
先に、いま持っているものを全部出します。2026年5月22日、投資資産が1億円を超えた日の記録です。
| 銘柄 | 評価額 | 損益率 | 割合 |
|---|---|---|---|
| eMAXIS Slim オールカントリー | 4,229万円 | — | 42.1% |
| VYM(米国高配当ETF) | 3,962万円 | +96.1% | 39.4% |
| SMT 海外株式 | 1,857万円 | +776.9% | 18.5% |
中身はこの3つだけです。VYMが全体の約4割を占めています。詳しくは投資2,850万円が1億円に。会社員のポートフォリオを全部公開に書きました。
VYMは、買ったときからほぼ2倍になっています。ただ、いまはVYMへの追加をほぼ止めていて、新しく積み立てているのはオルカンだけです。新NISAの成長投資枠でも高配当はやめて、全部オルカンにしました(新NISAの成長投資枠、私は高配当をやめました)。
なので、VYMの比率はこれから少しずつ下がっていく予定です。
2. VYMは、2019年から持っています
VYMは、米国の高配当株をおよそ600社まとめて買えるETFです。分配金は年4回、3月・6月・9月・12月に入ります。経費率などの数字は米国ETFのティッカー一覧にまとめています。
買い始めたのは2019年です。旧NISAと特定口座で、少しずつ増やしてきました。コロナショックの2020年3月にも買い増しています(コロナショックで3倍レバレッジを買った話)。
評価額は、こう増えてきました。
| 時点 | VYMの評価額 |
|---|---|
| 2020年1月 | 約132万円 |
| 2021年1月 | 約549万円 |
| 2022年1月 | 約1,483万円 |
| 2023年1月 | 約1,846万円 |
| 2024年1月 | 約2,097万円 |
| 2025年1月 | 約3,260万円 |
| 2026年1月 | 約3,571万円 |
| 2026年7月 | 4,031万円 |
※ 特定口座と旧NISAの合計。数字は[VYM分配金、年間60万円の実績公開](/posts/042-vym-distribution-60man/)から
7年で、いまはポートフォリオの柱のひとつになりました。
3. 理屈では、オルカン1本です
先に書いておくと、投資の効率だけで見れば、答えは出ています。オルカン1本です。
理由はシンプルで、分配金には税金がかかるからです。
自分の2025年の分配金は、税引後・円換算で58万円でした。逆算すると、税引前は約80万円です。約22万円が、受け取った時点で税金として出ていっています。
オルカンは分配金を出さずに、中で回し続けます。同じ22万円が、そのまま複利で増えていく計算です。長く持つほど、この差は大きくなります。
受け取った分配金を再投資するなら、その手間もかかります。トータルリターンで比べれば、オルカンのほうが有利です。
VYMのデメリットは、ほかにも為替や確定申告などがあります。まとめてVYMのデメリット。7年保有した本人が本音で書くに書きました。
4. それでも持つのは、取り崩せないからです
じゃあ、なんでVYMを持つのか。
理由は、投資の効率ではありません。自分の性格の問題です。
資産形成を長くやっていて、気づいたことがあります。「貯める」と「使う」は、まったく別の力です。
積み立てるのは、もう習慣になっています。何も考えなくてもできます。でも、いざ取り崩して使おうとすると、これが驚くほど難しい。20年かけて増やした資産を、自分の手で削っていく。そのハードルが、思っていた以上に高いんです。
しかも、資産が大きくなるほど、取り崩しを先延ばしにしたくなります。複利が効いているからです。「いまの100万円も、放っておけば200万円になるしな」と、つい考えてしまいます。
2024年の時点で、投資資産は5,000万円を超えていました。それでも、取り崩して使うことはできていませんでした(「お金を使う練習」を始めた話)。
お金は、貯めるだけでは意味がありません。どこかで使わないといけない。でも、取り崩せない。
ここを解決してくれたのが、VYMでした。
5. 分配金が、勝手に利益確定してくれます
VYMを持っていると、年4回、何もしなくても分配金が振り込まれます。
実際に入ってきた金額です(税引後)。
| 年 | 3月 | 6月 | 9月 | 12月 | 年間 |
|---|---|---|---|---|---|
| 2024 | — | — | — | 19万円 | 約19万円 |
| 2025 | 14万円 | 14万円 | 14万円 | 16万円 | 約58万円 |
| 2026 | 15万円 | 17万円 | — | — | — |
※ 2024年は、分配金を自由に使うと決めた12月分からの記録です
これは要するに、VYMが勝手に利益確定をしてくれている、ということです。
自分で「売る」と決める必要がありません。売却ボタンを押す勇気もいりません。放っておいても、年4回、利益の一部が現金になって出てきます。
自分の意志と関係なく入ってくるので、「資産を削った」という感覚がありません。
取り崩しが苦手な人間にとっては、ここがいちばん大きいところでした。
利回りでいうと、取得原価の約2,000万円に対しては約3%、いまの評価額4,031万円に対しては約1.5%です。評価額から見ると低く見えますが、使うお金としては十分な額が入ってきています。
この分配金があるので、生活のためにオルカンを売る理由が生まれません。オルカンはオルカンで、手をつけずに増やし続けられます。
6. 実際に、使えるようになりました
分配金を「自由に使っていい」と決めたのは、2024年12月です。そのとき入ってきた19万円が最初でした。
それから1年半で、約92万円を使いました。脱毛、モニター、車検、子どものiPadなど、中身はVYM分配金の使い道を全部公開に全部書いてみました。
5,000万円あっても取り崩せなかった人間が、1年半で92万円使えました。仕組みがあると、ここまで変わります。
ただ、きれいな話だけではありません。いまは逆に、使い道が思いつかなくて分配金が残っています。9月にも17万円くらい入る予定ですが、欲しいものが特にありません(18万円、使い道が思いつきません)。
使えない状態から、使い道を考える状態になった。自分にとっては、それだけでも十分な変化でした。
7. オルカンとVYMは、役割が違います
「インデックスと高配当は、どちらか片方でいい」とよく言われます。でも実際に両方持ってみると、この2つは案外いい組み合わせでした。
| オルカン | VYM | |
|---|---|---|
| 役割 | 資産を増やす | 現金を出す |
| 分配金 | 出さない(中で回す) | 年4回出る |
| 自分の扱い | 売らずに放っておく | 入ってきたら使う |
片方は増やす専門、片方は現金を出す専門です。役割がぶつかりません。
ひとつ注意しておくと、値動きの分散にはあまりなっていません。オルカン・VYM・SMTの3本で相関を取ってみたら、動き方はかなり似ていました(3本持っているつもりが、実は2本でした)。VYMを持つ理由は、リスクを散らすことではなく、役割を分けることです。
オルカンで「増える楽しみ」、VYMで「使える楽しみ」。増やすばかりだと、いつまでも使えません。まさに昔の自分がそうでした。
8. VYMが向いている人、向いていない人
VYMは、誰にでも勧められるものではありません。
オルカン1本でいいのは、こういう人です。
- とにかく効率よく、資産を最大化したい
- まだ資産を増やしている最中
- 取り崩すことに、特に抵抗がない
この場合は、無理にVYMを持たなくていいと思います。効率だけなら、オルカン1本が正解です。
一方で、VYMが向いているのは、こういう人です。
- 貯めるのは得意で、使うのが苦手
- 取り崩すことに、気持ちのブレーキがかかる
- ある程度、資産が積み上がってきた
- 増やすだけでなく、使う仕組みもほしい
昔の自分は、完全に後者でした。
インデックスと高配当のどちらを選ぶか、という話はインデックス投資と高配当株投資、どっちがいいかに書いています。
9. まとめ
オルカン1本でいいのか。効率だけで言えば、答えはオルカン1本です。分配金には税金がかかるので、2025年は約22万円が受け取った時点で出ていきました。
それでも自分がVYMを持ち続けているのは、取り崩せないからです。投資資産が5,000万円を超えても、取り崩せませんでした。
VYMは、年4回、勝手に利益を確定して現金にしてくれます。その分配金を使うと決めてから、1年半で約92万円使えるようになりました。
いまのポートフォリオは、オルカン42.1%、VYM39.4%、SMT海外株式18.5%。増やすのはオルカン、使うのはVYMです。
効率がすべてではありません。20年やってきて実感しているのは、続けられて、ちゃんと使える形がいちばん強い、ということです。
お金は、使えてはじめて意味があります。
投資は自己責任でお願いします。この記事は特定の金融商品を推奨するものではありません。